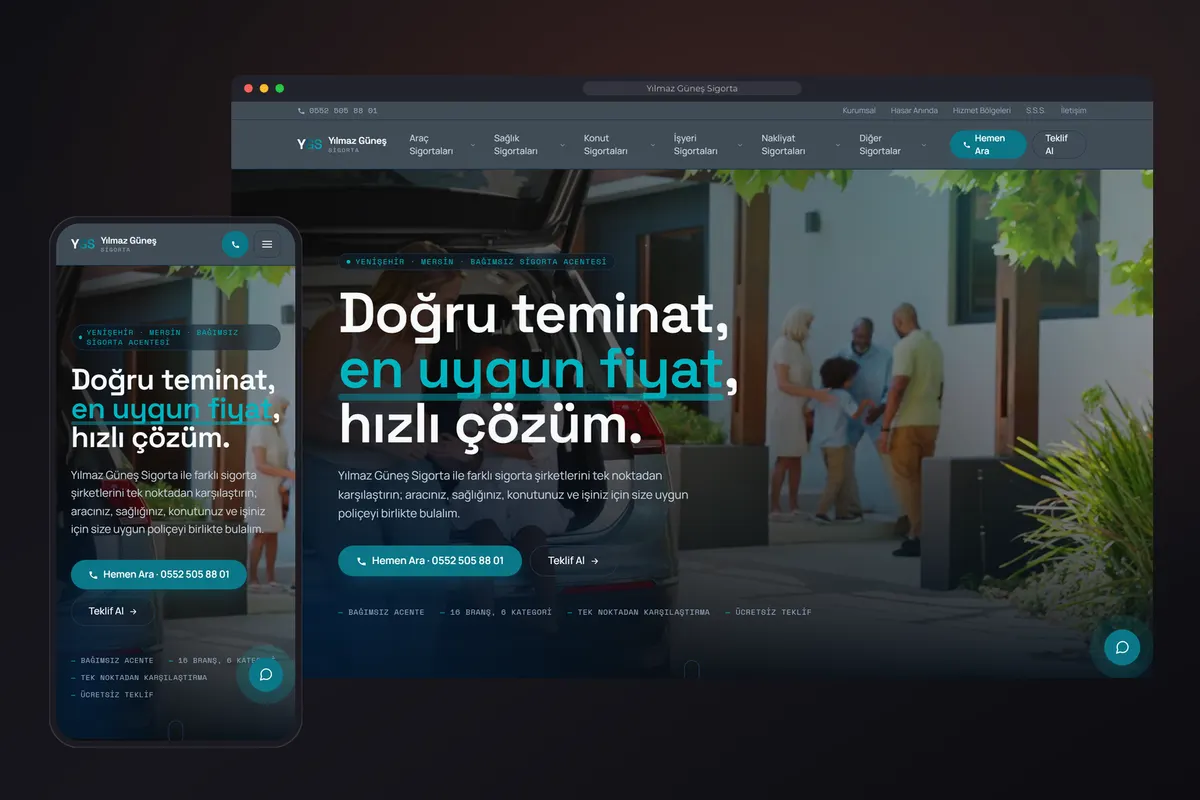
Bir sigorta acentesinde en pahalı hata, bitiş tarihi sessizce geçen poliçedir. Hatırlatılmayan müşteri poliçesini başka bir acentede yenileyebilir ve takip düzenli değilse bu kayıp uzun süre fark edilmeyebilir. Bu rehber, poliçe yenileme takibinin nasıl kurulduğunu, Excel’in nerede yetmediğini ve KVKK tarafında nelere dikkat etmek gerektiğini anlatıyor; örnek olarak Mersin’deki bağımsız acente Yılmaz Güneş Sigorta için geliştirdiğimiz site ve CRM’i kullanıyoruz.
Baştan belirtelim: bu referanstaki site ve CRM şu an önizlemede ve müşterinin kendi alan adlarına taşınacak. Aşağıda anlattıklarımız, geliştirdiğimiz yazılımın kapsamıdır; acentenin günlük kullanımına dair bir sonuç iddiası değildir.
Poliçe yenileme takibi neden Excel’de aksar?
Excel bitiş tarihini tutar ama o tarihi kendiliğinden hatırlatmaz. Takip, dosyayı açıp tarihe göre filtreleyen kişinin disiplinine bağlıdır; o kişi bir hafta yoğun geçirirse liste de bir hafta açılmaz.
İkinci sorun geçmişin kaybolmasıdır. Kasko yenilendiğinde çoğu tabloda eski satırın üstüne yeni tarih yazılır. Sonuçta “bu müşteri kaç yıldır bizde, geçen yıl hangi şirketteydi, hangi yıl kaybettik” sorularının cevabı kalmaz. Tek kişinin yönettiği küçük bir portföyde bu idare edilebilir; poliçe sayısı büyüdükçe tablo artık kaynak değil, risk olur. Geçişin pratik tarafını Excel’den yazılıma geçiş rehberimizde ayrıntılı anlattık.
Bir yenileme takip sistemi hangi bilgileri tutmalı?
Yenileme takibi, poliçeyi müşteriye ve bir önceki poliçeye bağlayan birkaç temel alanla çalışır. Fazlası sonradan eklenebilir, ama bu alanlar ilk günden doğru kurulmalıdır:
| Alan | Neden gerekli |
|---|---|
| Müşteri ve iletişim bilgisi | Hatırlatma kime, hangi kanaldan gidecek |
| Branş (kasko, trafik, konut, DASK…) | Raporlama ve mesaj içeriği için |
| Sigorta şirketi | Şirkete göre dağılımı görmek için |
| Başlangıç ve bitiş tarihi | Hatırlatmanın tetikleyicisi |
| Yenileme durumu | Yenilendi, kaybedildi, iptal ya da karar bekliyor |
| Önceki poliçe bağlantısı | Yıllar içindeki zinciri korumak için |
Yılmaz Güneş Sigorta CRM’inde bir poliçe yenilendiğinde yeni kayıt eskisine bağlanıyor; böylece bir aracın yıllar içindeki yenilemeleri tek zincirde görünüyor. Yenilenmeyen poliçe ise zincirden silinmek yerine “kaybedildi” olarak işaretlenebiliyor. Kaybedilen poliçeleri raporlayabilmek, bu durumun kayıtta tutulmasına bağlıdır.
Hatırlatma akışı nasıl kurulmalı?
İyi bir hatırlatma akışı, acentenin sabah işe başladığında neyle uğraşacağını önüne koyar. Kimsenin bir listeyi açmayı hatırlaması gerekmez.
Yılmaz Güneş Sigorta için kurduğumuz akış şöyle:
- Her sabah 09:00’da otomatik bir tarama çalışıyor.
- Bitişine 60 gün ve 30 gün kalan poliçeler için bildirim merkezinde hatırlatma üretiliyor.
- Süresi geçtiği hâlde karara bağlanmamış poliçeler ayrıca hatırlatılıyor; böylece kararı bekleyen poliçe listeden düşmüyor.
- Uygulama telefona kurulabiliyor; telefon bildirimi (Web Push) desteği de eklendi.
- Panel, yenilenecek poliçeleri 30 gün ve 31–60 gün dilimlerinde ayrı gösteriyor.
İki aşamanın mantığı basit: 60 gün, şirketlerden teklif toplayıp karşılaştırmaya zaman tanır; 30 gün, hâlâ karar bekleyen poliçeleri öne çıkarır. Siz farklı aralıklar seçebilirsiniz; önemli olan aralığın sistemde tanımlı olması, kişinin hafızasında değil.
Hatırlatma mesajı müşteriye otomatik mi gitmeli?
Bizim cevabımız hayır: sistem mesajı hazırlamalı, göndermeye acente karar vermeli. Otomatik gönderim hızlı görünür ama bağlamı bilmez; aracını satmış, başka acenteye geçmiş ya da o hafta hasar süreci yaşayan müşteriye standart bir yenileme mesajı gitmesi güven kaybettirir.
Yılmaz Güneş Sigorta CRM’inde her poliçede bir WhatsApp butonu var ve yalnızca cep telefonu numaralarında görünüyor. Butona basınca hazır bir bilgilendirme mesajı açılıyor; mesajı düzenlemek ve göndermek kullanıcıya kalıyor, uygulama kendiliğinden mesaj atmıyor. Bu küçük tercih, hız ile kontrol arasındaki dengeyi acentede bırakıyor.
Raporlar hangi soruları cevaplamalı?
Yenileme takibinin raporu, “bu ay ne kadar iş geldi, ne kadarını tuttuk, ne kadarını kaybettik” sorusunu cevaplamalıdır. Yılmaz Güneş Sigorta CRM’indeki raporlar aylık yeni işi, yenilenen ve kaybedilen poliçeleri, ayrıca branşa ve sigorta şirketine göre dağılımı gösteriyor.
Bu raporların değeri doğru veri girişine bağlıdır. Kaybedilen poliçe işaretlenmez de silinirse, rapor her ay olduğundan iyi görünür. Bu yüzden yenileme durumunu zorunlu bir adım olarak kurmak, rapor ekranı tasarlamaktan daha önemlidir.
KVKK açısından nelere dikkat edilmeli?
Poliçe takibi kişisel veri işlemektir; bu yüzden 6698 sayılı Kişisel Verilerin Korunması Kanunu’nun temel ilkeleri doğrudan uygulanır. Kanun metninde üç madde bu iş için özellikle önemlidir:
- Madde 4: Veriler belirli, açık ve meşru amaçlarla, amaçla bağlantılı, sınırlı ve ölçülü işlenmeli; mevzuatta öngörülen ya da amaç için gerekli süre kadar saklanmalıdır.
- Madde 10: Veriler elde edilirken ilgili kişiye veri sorumlusunun kimliği, işleme amacı ve hakları hakkında bilgi verilmelidir; yani aydınlatma metni gerekir.
- Madde 7: İşlenme sebebi ortadan kalktığında veriler resen ya da ilgili kişinin talebi üzerine silinir, yok edilir veya anonim hâle getirilir.
Yazılım tarafında bunun karşılığı somut: parolalı giriş, yalnızca gerekli alanlar ve silme talebini karşılayan bir işlem. Yılmaz Güneş Sigorta CRM’inde anonimleştirme işlemi, müşterinin kişisel bilgilerini kalıcı olarak siliyor; poliçenin tarih, prim, branş ve şirket bilgisi korunduğu için geçmiş raporlar değişmiyor. Hangi verinin ne kadar süre saklanacağı ise yazılımın değil, acentenin hukuki kararıdır; bunu hukuk danışmanınızla belirleyin.
Web sitesi ve teklif talebi yenileme takibine nasıl bağlanır?
Web sitesi yeni müşteriyi getirir, takip sistemi mevcut müşteriyi tutar; ikisinin arasındaki köprü, gelen talebin kaybolmamasıdır. Teklif formu, WhatsApp ya da telefon; hangi kanal seçilirse seçilsin, talebin acenteye gerçekten ulaştığı yayından önce test edilmelidir.
Yılmaz Güneş Sigorta’nın kurumsal web sitesinde form yok; dönüşüm yolu telefon ve WhatsApp. Branş ve ilçe sayfalarındaki teklif düğmesi, mesajı o konuya göre hazırlanmış olarak açıyor: kasko sayfasında mesaj kasko teklifi istiyor. Önizleme sürümünün site haritasında 33 sayfa var; bunların 16’sı sigorta branşı, 4’ü Mersin ilçe sayfası. Sağ alttaki Teklif Asistanı, ziyaretçiyi kategori ve branş adımlarıyla ilgili sayfaya götüren bir karar ağacı; yapay zekâ değil.
Bu kurgu, talebin hangi branşla ilgili olduğunu ilk mesajda netleştiriyor. Müşteri poliçe yaptırdığında ve poliçe CRM’e kaydedildiğinde, bitiş tarihi de her sabahki taramaya dahil oluyor. Sigorta ve finans alanındaki diğer işlerimizi sektör sayfamızda görebilirsiniz.
Hazır program mı, acenteye özel yazılım mı?
İş akışınıza uyan bir hazır program varsa ondan başlamak çoğu zaman doğru karardır. Özel yazılım, akışınız programa uymadığında, ekranlar gereğinden kalabalık kaldığında ya da hatırlatma ve rapor mantığını kendinize göre kurmak istediğinizde anlam kazanır.
Yılmaz Güneş Sigorta CRM’i bu ikinci yaklaşımın örneği: tek kullanıcı, yani acente sahibi için tasarlandı ve ekranları müşteri, poliçe ve yenileme takibi etrafında kurulu. Karar verirken şu sorular yol gösterir:
- Bugün bir poliçenin bitişini kaçırdığınızda bunu nasıl fark ediyorsunuz?
- Takibi kaç kişi yapıyor, aynı listeyi kaç kişi güncelliyor?
- Aylık kaybedilen poliçe sayısını şu an söyleyebiliyor musunuz?
Bu sorulardan birine net cevap veremiyorsanız, sorun araçta değil, takip yönteminin kendisindedir.
Mevcut listeyi yeni sisteme nasıl taşırsınız?
Çoğu acentenin elinde zaten bir Excel listesi vardır; doğru yol onu atmak değil, temizleyip içe aktarmaktır. Yılmaz Güneş Sigorta CRM’inde mevcut liste CSV olarak, önizleme ve onay adımıyla içe aktarılabiliyor: kayıtlar sisteme yazılmadan önce ekranda kontrol ediliyor.
Taşımadan önce üç şeye bakın: tekrar eden müşteri kayıtları, farklı biçimlerde yazılmış tarihler ve telefon numaraları, “notlar” sütununa sıkışmış gerçek bilgiler. Kirli veriyle başlayan sistem ilk haftadan güvenilmez görünür. Bu tür firmaya özel işleri Mersin CRM yazılımı hizmetimiz kapsamında geliştiriyoruz; ilk adım, bugünkü takip yönteminizin nerede aksadığını birlikte görmek.